

一、行情复盘:历史高位后的阶段性回调
8月下旬以来,受到供给端约束及潜在关税预期等因素影响,全球铜市场库存流向发生结构性变化,非美地区可交割资源有所收紧。在此背景下,各主流交易所铜价格走势呈现如下特征:
• COMEX铜期货(芝商所旗下):价格自8月20日的658.2美分/磅持续走高,于9月9日盘中触及689.4美分/磅(折合约15,197美元/吨)的历史高位。
• LME 3个月期铜:同步走高并触及14,875美元/吨的历史高位。
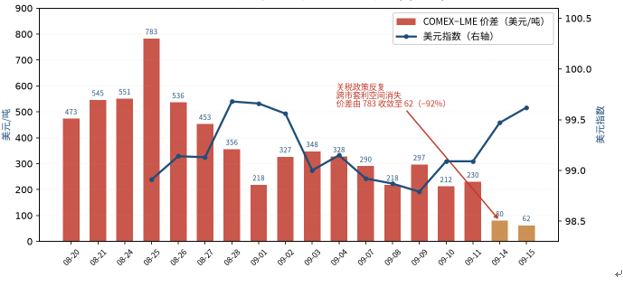
进入9月中旬,COMEX铜报639.5美分/磅、回撤7.2%,已回到8月下旬水平;LME铜报14036.5美元/吨、回撤5.6%,9月涨幅一周内悉数抹平。同期COMEX与LME之间的价差自8月25日的783美元/吨收敛至62美元/吨,收窄约92%。数据显示,前期受特定需求溢价推动较为显着的市场,在后续的价格调整阶段呈现出相对更明显的回撤幅度。
二、政策端:关税政策预期变化与跨市场套利逻辑
此前,美国对进口铜半成品征收最高50%关税、而阴极精炼铜暂获豁免。市场此前普遍预期第232条款调(Section 232 Investigation)可能扩大至精炼铜范围。在这一预期下,市场形成了如下跨市场套利机制:
• 套利路径:市场买入LME铜并在非美地区提货,通过海运运抵美国,注册为COMEX仓单后卖出。
• 价差支撑:当COMEX与LME的价差足以覆盖跨国物流及相关成本时,铜资源持续流入美国市场,非美地区可交割库存随之减少,COMEX铜期货的溢价因此获得了政策预期层面的支撑。
9月10日,随着关税政策未作最终确定的消息公布,关税政策未作最终决定,市场对精炼铜加征关税的预期有所放缓,两地溢价随之收窄。盘中COMEX铜期货跌幅(-7.2%)大于LME铜期货(-5.6%),表明前期受政策预期推动较明显的市场,在此轮调整中价格回撤幅度更为集中。COMEX与LME之间的价差在盘中一度出现倒挂(转为负值),截至9月15日收窄至62美元/吨。
图1:COMEX−LME价差收敛与美元走强的双重压制
三、宏观端:通胀数据与美联储政策预期
除政策预期调整外,宏观层面的通胀数据变动也对大宗商品价格的整体估值形成了压制。具体来看,9月10日公布的美国8月PPI同比上涨5.4%,显示出上游价格压力依然存在;次日公布的美国8月核心CPI环比上涨0.3%,高于市场预期的0.2%,创下4月以来的最大单月环比增幅。
通胀数据的高于预期引发了金融市场对美联储后续货币政策路径的重新评估。数据公布后,市场对相关利率决议的加息或紧缩概率定价自69%显着升至约86%,带动美元指数与美国实际利率同步走强。鉴于国际大宗商品主要以美元计价,美元及实际利率的上升对包括COMEX铜期货在内的大宗商品价格形成了阶段性下行压力。
四、需求预期端:科技行业动态与铜消费中长期预期
在宏观与政策因素之外,产业需求预期的变化同样对铜价构成了阶段性影响。此前,随着人工智能技术的发展,数据中心作为算力基础设施的核心载体,其在供配电系统、高速铜缆互联及液冷散热等环节对铜材的消耗量增加,使得市场对铜的中长期新增需求给予了较高关注。
近期,包括Anthropic、OpenAI与xAI在内的部分头部人工智能公司负责人相继发声,唿吁关注前沿模型的安全风险并提议适当调整模型研发与迭代节奏。这一来自技术侧的表态引发了资本市场对算力基础设施建设节奏及相关产业链扩产速度的重新审视。市场对数据中心建设所带来的铜需求增速预期趋于理性,部分前期积聚的溢价随之释放,从需求预期层面推动了近期COMEX铜期货及现货价格的高位回调
五、资金端:持仓结构与市场流动性变化
从持仓结构与资金面来看,此前市场积累的持仓分布也为价格回调提供了条件。数据显示,截至9月8日当周,COMEX铜期货非商业净多头持仓升至9万手以上的较高水平,显示出此前市场投机性多头头寸较为集中。
在头寸集中度提升的背景下,市场价格对资金流动的敏感度显着增加。当驱动价格上涨的增量资金流入放缓,且缺乏新的利好因素进一步推动时,部分高杠杆及获利头寸选择平仓离场以规避潜在波动风险。头寸的集中调整与止损盘的释放交织在一起,加大了短期内市场的卖压,从而促使COMEX铜期货价格在短期内出现了较为显着的回调。
图2:COMEX非商业净多
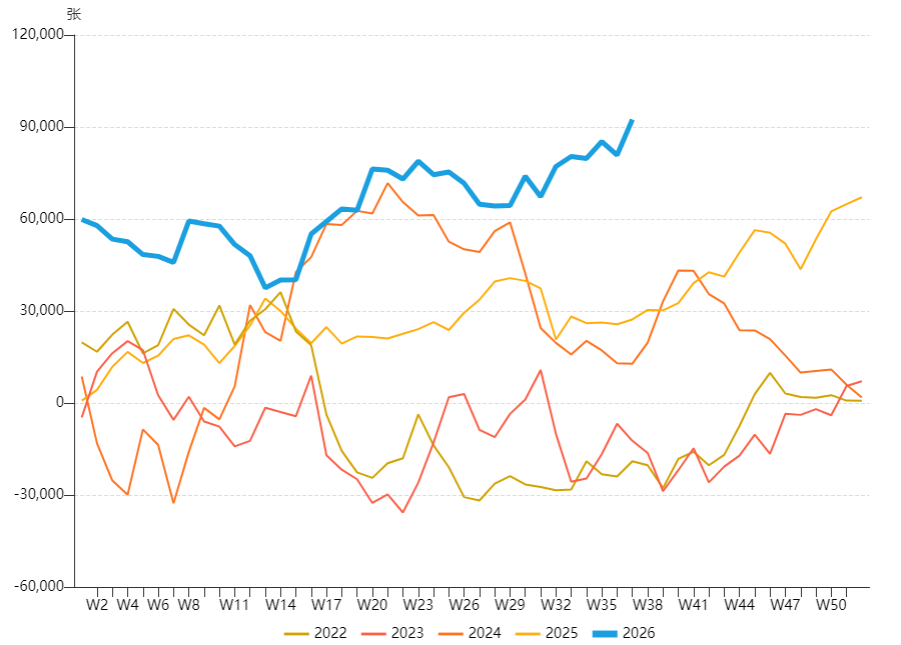
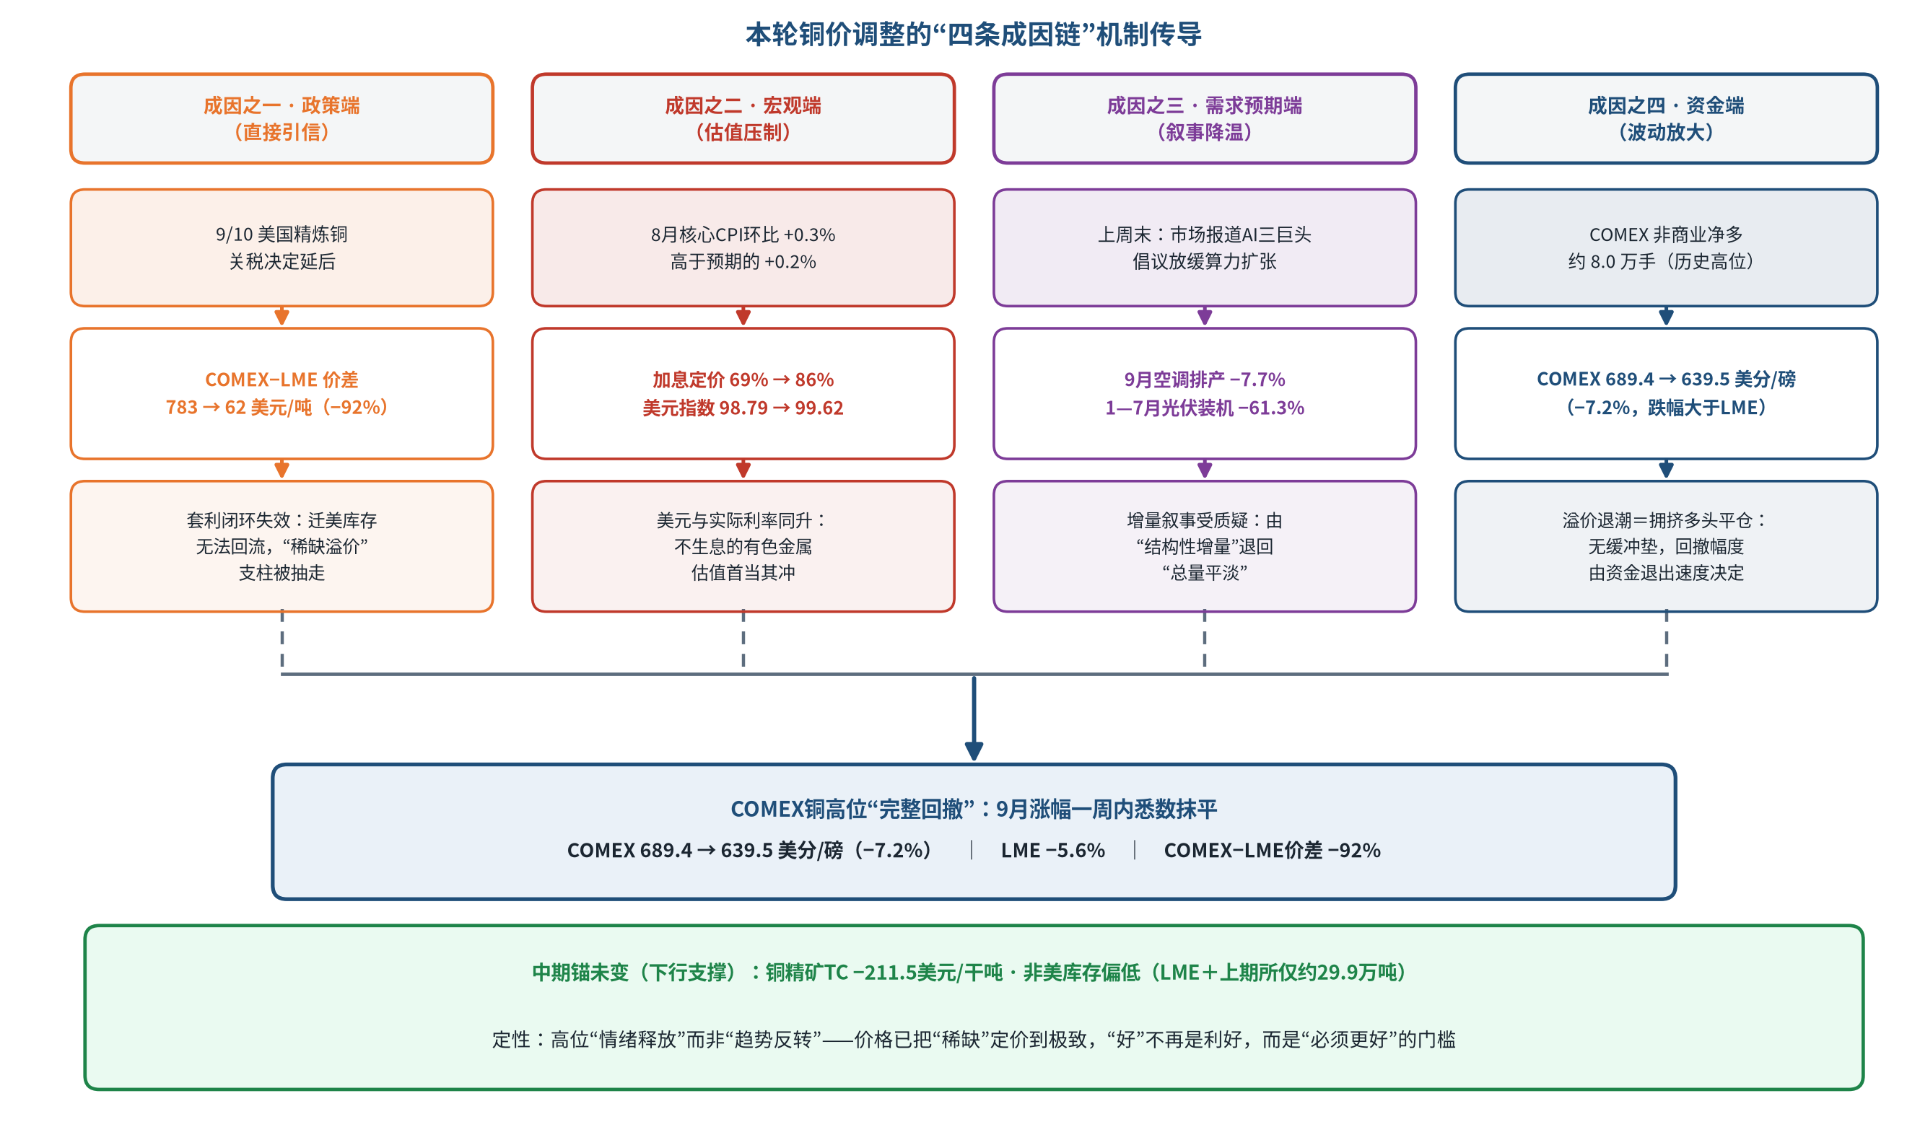
图3:本轮调整的“四条成因链”传导机制
六、中期逻辑检验:TC深度负值与非美库存偏低
在经历阶段性回调的同时,此前支撑铜市场价格走势的部分中长期基本面因素依然存在。
首先,在原材料供给端,铜精矿加工费(TC)持续处于较低水平数据显示,2026年9月11日当周,25%品位铜精矿现货TC指数报-211.7美元/干吨,较8月初的-172.9美元/干吨有所走低;同时2026年年度长单TC定价处于极低水平,反映出冶炼环节面临原材料供应趋紧的压力。供给端的约束作为此前市场关注的核心要素之一,在价格回调过程中仍保持着对市场的基础支撑作用。
其次,在全球显性库存分布方面,各区域间呈现出结构性差异。数据显示,三大交易所显性库存合计约为99.2万吨,其中COMEX铜仓单库存约76.6万短吨(约合69.6万吨),占总库存的70%左右;而非美地区库存总量约为29.7万吨(其中LME约24.2万吨,上海期货交易所约5.5万吨)。这种库存集中于北美市场、非美地区库存相对偏紧的分布格局,构成了此前跨市场价差调整的实物背景。
综合来看,本轮价格调整主要体现为高位运行下的市场情绪与持仓结构释放。在基本面供给约束与地区库存结构依然存在的背景下,当市场价格处于历史高位区间时,价格对边际因素变化的敏感度显着上升,进而导致短期市场波动加剧。
七、后市关注:宏观与基本面的三大观察主线
1. 美联储FOMC货币政策决议及声明措辞9月17日美联储FOMC利率决议将是短期宏观关注的重点。若决议及相关声明表现符合市场预期并强调依据后续数据决策,前期由紧缩预期带来的价格下行压力有望得到阶段性缓和;若政策表态偏向鹰派,推动美元指数与实际利率进一步走强,则可能对包含COMEX铜期货在内的大宗商品价格继续构成阶段性压力。
2. 能源价格走势对通胀预期与成本端的传导中东局势对原油等能源价格的影响仍需持续观察。原油价格若维持在高位运行,一方面将提高工业金属的生产与运输成本,对价格形成成本端的支撑;另一方面也将推升通胀预期,进而影响宏观利率环境与金融估值,对铜价形成双向作用。
3. 全球显性库存的区域边际变化需重点追踪三大交易所库存的流动方向:COMEX铜仓单库存是否出现向非美地区回流,LME库存是否延续去化趋势,以及上海期货交易所(SHFE)仓单是否维持在相对低位。各区域间库存分布的变化,将直接影响跨市场价差的走势及不同交易所合约的溢价水平。
八、总结与风险因素
9月上旬铜价创出历史高位及随后的阶段性回调,反映出市场在政策预期、宏观通胀数据与持仓结构共同作用下的价格修正。尽管宏观利率预期与资金平仓压力在短期内加大了价格波动,但铜精矿加工费(TC)处于低位以及非美地区显性库存偏紧等中长期供需特征依然存在。后续市场的运行节奏,将继续取决于基本面动态、宏观货币政策信号以及区域库存变化的共同作用。
在评估市场走势时,以下风险因素值得重点关注:
• 货币政策路径变动:若美联储货币政策表态偏鹰,推动美元指数与实际利率走强,可能继续对大宗商品估值形成压制。
• 贸易与关税政策的不确定性:精炼铜关税政策的后续细则及最终决定仍存在反复的可能,进而对跨市场价差产生影响。
• 终端需求预期调整:科技与算力基础设施领域的资本开支指引若出现实质性调整,可能对中长期铜消费增量预期带来修正。
• 持仓高位下的波动性风险:当前投机性净多头持仓仍处于相对高位,头寸调整过程中价格对消息面的敏感度增加,可能导致短期波动率提升。
