

8月中下旬,马来西亚棕榈油期货价格一度上探5000令吉/吨,大连商品交易所棕榈油期货价格一举突破10000元/吨,国内外棕榈油期货价格均创下2024年底以来新高。
进入9月份,国内外棕榈油市场出现回调。马棕油主力11月合约回落至4850令吉/吨附近,大商所棕榈油主力01合约则回落至10000元/吨关口附近;华南地区24度棕榈油现货报价9800~9860元/吨区间。
此轮价格回调源于国内外阶段性累库的现实压力释放。中长期来看,棕榈油市场仍将延续“三点一线”逻辑,即天气对产量的影响、生柴对消费的影响、进口国采购节奏这三个“点”,最终收敛到东南亚产地库存这条“线”。
短期来看,“三点”在节奏上有呈现分化,市场聚焦于供需结构与库存压力的后续演变。
马棕累库 印尼偏紧
马来西亚棕榈油局(MPOB)发布的8月数据显示,马来西亚毛棕榈油产量达181.7万吨,环比增加1.39%;出口量为129.5万吨,环比减少7.5%;8月末库存升至282.4万吨,环比增加7.48%,同比增幅达28.25%。
9月上旬,马来西亚棕榈油供应端延续宽松态势。南部半岛棕榈油压榨商协会(SPPOMA)数据显示,2026年9月1日至10日,马来西亚棕榈油产量环比增长26.62%,鲜果串单产环比增长23.99%,出油率上升0.5个百分点。与此同时,船运调查机构AmSpec与ITS同期数据显示,出口环比分别下降17.46%和11.71%。产增销降的状态使马来西亚棕榈油在三季度末面临持续的累库压力。
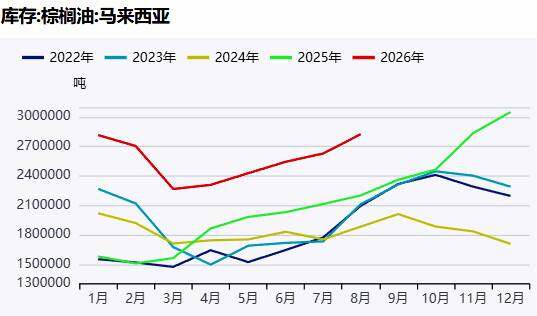
数据来源:马来西亚棕榈油局、方正中期
印尼市场的供需格局则有所不同。印尼棕榈油协会(GAPKI)数据显示,6月份印尼毛棕榈油与棕榈仁油合计产量为527.2万吨,环比增长15.8%。同期国内消费达220.1万吨,同比增加5.92%(其中,生物柴油113.1万吨,环比增加9.28%;食用消费87.8万吨,环比增加2.57%);出口量为327.5万吨,环比增长64.08%。需求增的增量消化了产量增长,导致其月末库存环比下降6.51%至284.4万吨。
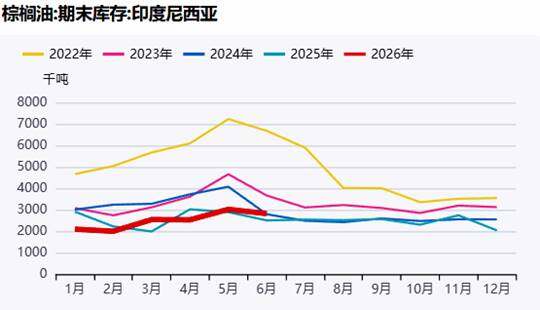
数据来源:印尼棕榈油协会、方正中期
从绝对库存来看,两国水平接近,但考虑到产业体量的差异(印尼月产量约是马来西亚的3倍,出口量约为2.5倍,国内消费量约在6倍左右),两国的库存消费比存在明显分化。马来西亚目前库存约相当于其7个月以上的国内用量,而印尼仅不足1.5个月。
在政策层面,印尼B50生物柴油政策于7月1日落地并逐步推进。随着相关生柴政策的实施,印尼国内消费量保持高位。未来若印尼进一步优化棕榈油出口管理制度,市场预计将延续“保障国内用量、限制出口增量”的基本格局,进而对全球棕榈油供需结构产生深远影响。
厄尔尼诺现象对东南亚产区降水产生潜在影响
据美国国家海洋和大气管理局(NOAA)数据分析,在2026年9月至11月期间,极端强烈厄尔尼诺现象发生的概率在90%以上,且相关气候特征预计将持续至2027年北半球春季。
厄尔尼诺-南方涛动强度概率
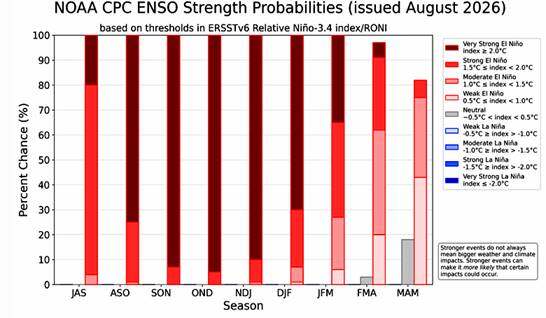
数据来源:美国国家海洋和大气管理局(NOAA)
从近三个月气象监测数据来看,本轮厄尔尼诺强度可能达到历史较高水平。全球棕榈油产量约85%集中于印尼和马来西亚,强烈厄尔尼诺现象通常会引发该区域出现持续的高温少雨天气。
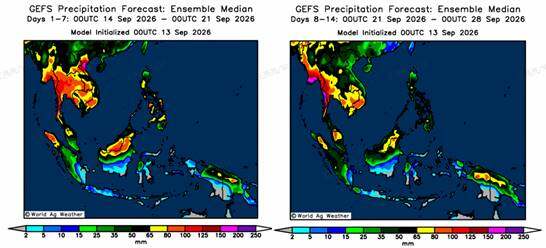
东南亚地区未来1~2周降水预期。
数据来源:全球集合预报系统(GEFS)
气象模型显示,短期内印马产区的降水分布呈现“外围较多、核心偏干”的特征,对缓解部分区域土壤湿度偏低的效果有限。考虑到油棕作物的生长周期,强烈气候波动对东南亚棕榈油远期产量的潜在干扰仍是市场关注的重点。
现货库存承压,中长期供需多因素交织
中国棕榈油需求高度依赖进口,因此国际市场具有较强的传导作用,同时国内油脂供需的基本面状况也在很大程度上影响着本土价格表现。
自二季度以来,中国棕榈油进口买船量有所增加,国内油脂整体供应相对充足。
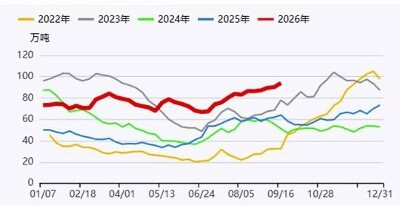
据Mysteel调研数据显示,截至2026年9月11日(第36周),全国重点地区棕榈油商业库存升至93.97万吨,周环比增加3.76万吨(增幅4.17%);同比增加29.82万吨(增幅46.48%),整体处于近年同期的较高水平。
同期,油脂市场整体呈现宽松格局。国内三大油脂商业库存总量达297.66万吨,较前一周增加10.15万吨(增幅3.53%);同比增加2.64万吨(增幅0.89%)。
数据来源:Mysteel、方正中期
在需求端,受比价关系影响,国内豆棕现货价差一度出现倒挂,棕榈油在食用领域的性价比相对弱于豆油,下游采购多以按需补库为主,现货市场成交表现清淡。
综合来看,当前市场的短期压力主要集中于主产区进入季节性增产期,国内油脂供应充足以及下游消费性价比偏弱。
而在中长期维度,生物柴油政策的推进进度、印尼出口政策调整以及极端天气对产量的潜在影响,将继续构成全球及国内棕榈油供需结构演变的核心关注变量。
