

前期,受到铜矿端紧缺、AI叙事以及美国232关税预期等因素影响,铜价仍在高位震荡;而11月初,随着美国中期选举落定,民主党获得大胜,宏观冲击集中释放。伴随着美国科技股回落,市场对数据中心与AI基础设施监管收紧的担忧升温,铜的”算力需求”叙事首次出现系统性折价;而11月中公布的美国通胀等数据导致12月加息预期再度升温,从而持续对铜价形成压制,COMEX标准铜期货主力合约从11月3日的6.403美元/磅回落至11月17日的5.9715美元/磅,累计跌幅达6.7%。
宏观方向转变是铜价转向的主要推手
9月以来,海外宏观的核心变量是通胀韧性带来的加息路径的重新定价,地缘政治则通过原油价格向通胀预期传导,二者同向作用于铜的金融属性,美联储货币政策已确认转向加息周期。10月FOMC会议按兵不动,但声明与纪要均强调通胀粘性,政策端的分歧并未消除。
● AI资本开支叙事迎来短期估值校准:11月5日,美国民主党在中期选举中获胜从而重创AI投资信心超出市场预期,尤其是在诸如德州这样的共和党铁票仓也失守的背景下,叠加英伟达CEO离任风云、数据中心审批趋严、AI监管立法提速等预期,使市场开始重新审视”AI用铜”的兑现节奏。虽然美银测算2026年全球AI数据中心铜需求约74万吨、同比增长48%,2028年达130万吨,整个20年代累计超430万吨;但资本开支与真实用铜之间隔着”规划项目能否开工、开工项目能否通电、通电设备能否形成有效负载”三道关,AI叙事的容错空间正在收窄。
● 通胀数据推动12月紧缩定价升温:11月10日,美国10月CPI公布,环比+0.4%(预期0.3%)、核心+0.3%(连续三个月,预期0.2%),PPI同比升至6.5%。截至11月17日,芝商所的FedWatch工具显示12月按兵不动概率归零,加息25bp概率95.7%、50bp概率4.3%。美元指数走强对铜价形成压制,而12月加息落地后,利率的边际压制将递减。由于铜价在”加息落地”而非”加息预期”阶段往往出现反弹,因此对12月FOMC会议后的铜价不应过分悲观,真正的风险点在于出现50bp的超预期加息情景。
新旧需求出现分化
需求端,传统需求小幅收缩,结构分化加剧。电网投资与新能源汽车构成两条确定性主线,电网投资拖底效果明显,新能源汽车产销及出口仍保持较快增速,但两者均存在“投资增长快于实物用铜”的时滞;地产深度收缩与家电传统品类负增长则持续拖累铜需求基本盘。而以全球电网升级、AI基建为代表的用铜增量仍在稳步推进。
国际能源署《World Energy Investment 2026》显示,2025年全球电网投资约4500亿美元、同比+11%,是电力系统各环节中增幅最大的部分;2026年预计跃升至约5500亿美元、同比+17%,首次超越发电投资成为电力板块第一大支出方向;到2035年,年度电网支出将升至约6500亿美元,对应年均增速约5%。AI基建方面,2026年全球AI数据中心铜需求约74万吨、同比+48%(美银、摩根士丹利口径),2028年达130万吨;标普全球预计数据中心及相关基础设施用铜将从2025年110万吨增至2040年250万吨;瑞银判断到2030年AI数据中心及相关电力基础设施可贡献全球铜需求增量的15%—20%。因此,近端的AI投资降温是短期情绪冲击,长端的需求前景预期暂未出现逆转。
TC仍然指向铜矿端短缺,库存结构较为极端
截至11月13日,铜精矿现货加工费(TC)为-246.44美元/吨,处于2007年9月以来低位,负TC状态至今已延续逾21个月,其底层驱动是铜矿端产出的受到各种供给扰动影响。ICSG已将2026年全球铜矿产量增速由4月预测的1.6%下修至1.3%。此外,冶炼端一直依靠副产品补贴利润,而随着硫酸价格从高位回落至1400元/吨附近,金银自年内高点明显回撤,冶炼利润持续走弱并直接影响冶炼端的生产意愿。SMM数据显示,10月国内电解铜产量进一步降至108.67万吨,环比下降3.03%、同比下降0.45%,为年内最低单月水平,当月11家冶炼厂集中检修、影响产量约10.32万吨,冶炼开工率创2020年3月以来新低。铜矿端紧缺通过利润传导至冶炼端,叠加废铜方面受到开票政策的影响供应极度短缺,铜价提下方存在坚实的基本面支撑。
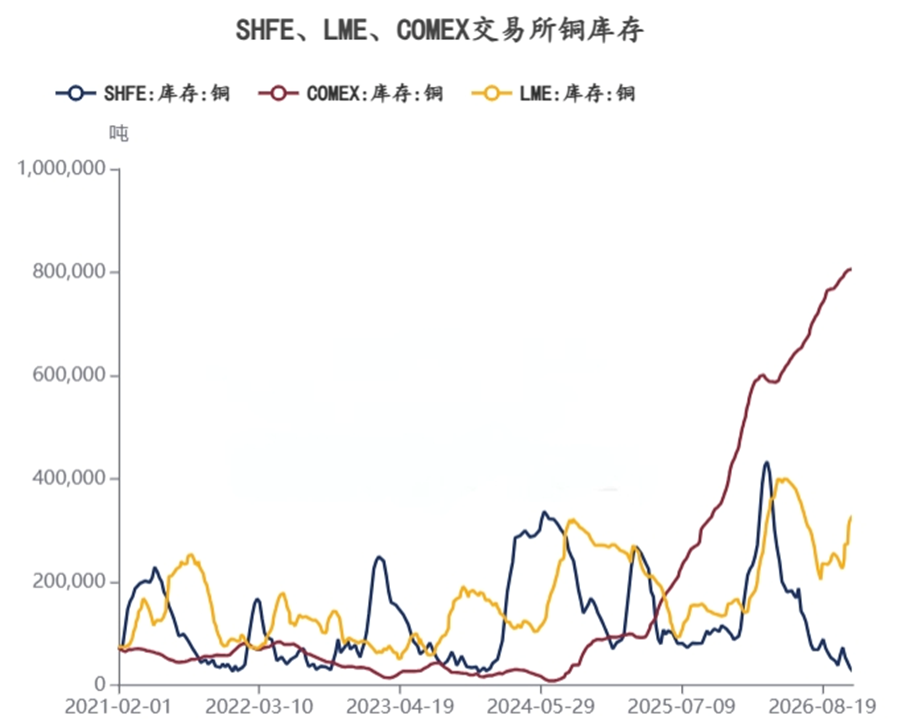
表观来看全球显性库存并不低,截至11月13日,LME库存32.91万吨、COMEX库存80.62万吨、上期所库存2.76万吨、国内社会库存5.73万吨;但库存结构却较为极端,LME库存中,美国仓库24.07万吨、占比73.14%,非美地区仅8.83万吨;COMEX的库存几乎全部沉淀在美国境内,是232关税预期的产物。不过,美国对于实物铜的虹吸效应可能出现暂停,随着COMEX-LME价差从8月峰值约700美元/吨收窄至0附近,当前价差水平下跨市套利窗口关闭,若出现LME累库与COMEX去库的组合,即市场开始交易232关税最终搁置或税率低于预期,囤积库存的回流将对非美升水与近月结构形成直接冲击,这是四季度库存端潜在的下行风险。
高波动下的仓位控制与工具选择
总体来看,宏观指标仍是影响近端铜价最重要的因素。12月加息若达50bp,实际利率将进一步冲高;AI资本开支叙事仍在边际下修;COMEX库存一旦因关税预期消退而回流,将对非美市场形成二次冲击。不过,由于铜精矿TC负值延续21个月,冶炼端减产也已逐步兑现,叠加非美库存较低对铜价形成支撑。后续232关税可能在明年一季度有落地可能,目前方案指向2027年15%、2028年30%;叠加AI需求后续兑现情况,这两点是后期需重点关注的变量。
虽然铜价整体仍处于高位震荡区间内,近期方向性指引有所转向,但波动率的抬升是结构性的。11月以来,COMEX铜由6.403美元/磅(11月3日)跌至5.9715美元/磅(11月17日),累计跌幅6.7%;LME单日跌幅多次超过1%,沪铜单日振幅多次超过1.5%。在宏观数据密集期(CPI、非农、FOMC、关税裁定),这种振幅会进一步放大。对个人交易者而言,高波动下的仓位控制及风险管理有助于其延长期货市场投资生命周期。
在宏观预期与产业现实激烈碰撞的阶段,单纯盯着盘面涨跌往往容易被短线波动反复“洗盘”。对于关注国际铜市的交易者而言,不妨把观察重心从单一价格转向两个更直观的领先指标:一是COMEX与LME的跨市价差(判断美国市场80.62万吨囤货是否开始向外回流),二是COMEX期铜近远月合约的价差结构(验证现货偏紧究竟是短期情绪还是真实缺货)。看懂了价差与库存的边际变化,也就抓住了这轮宽幅震荡行情的交易脉络。
