

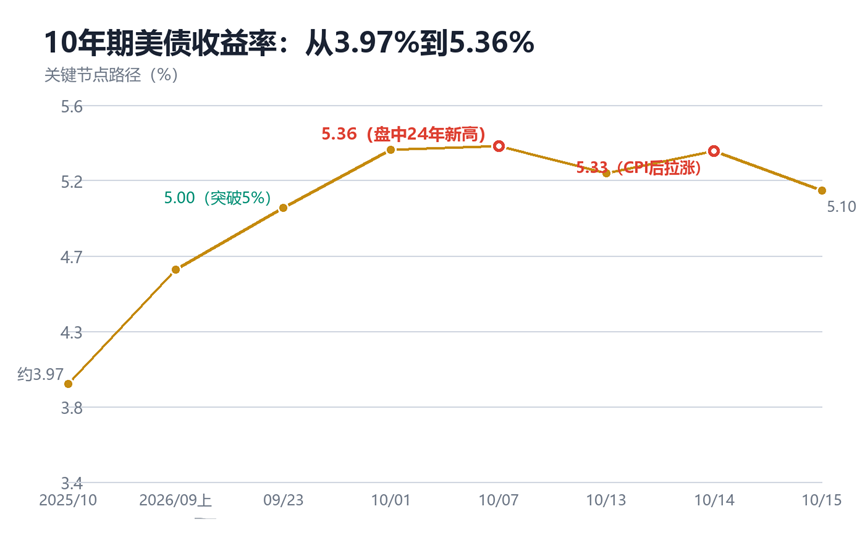
10月初,美国10年期国债收益率盘中最高触及5.36%,30年期触及5.73%,双双刷新2002年以来新高。一年前10年期收益率还在3.97%附近,今年9月下旬突破5%整数关口后便一路上行。这不仅是美联储紧缩政策的延伸,更是通胀粘性、财政赤字膨胀与科技资本开支共振的结果。
图:10年期美债收益率关键节点路径(%)
三重推力:通胀、财政与AI发债
长端收益率高企,货币政策预期只是背景板,真正的主角是期限溢价。有业内机构认为,本轮上行”最大贡献项并非美联储政策预期本身,而是投资者为应对美国通胀、财政可持续性不确定性所要求的风险补偿”:
● 通胀与油价隐忧:中东冲突推升能源价格,8月美国能源指数同比已上涨16.3%,布伦特原油在9月一度逼近110美元/桶高位,市场担忧能源成本向核心通胀传导。纽约联储消费者调查显示,美国9月一年期通胀预期升至3.9%,为2023年5月以来最高。
● 财政供给:美国联邦政府债务突破40万亿美元,净利息支出占联邦税收比重超过20%,财政部持续扩大长债发行,供需失衡持续压制债券价格。
● AI资本开支的发债挤出:科技巨头为AI基建大规模发行长期债券,与主权债争夺长期资金,抬高长期资金的均衡利率水平。
CPI落锤:加息预期再校准
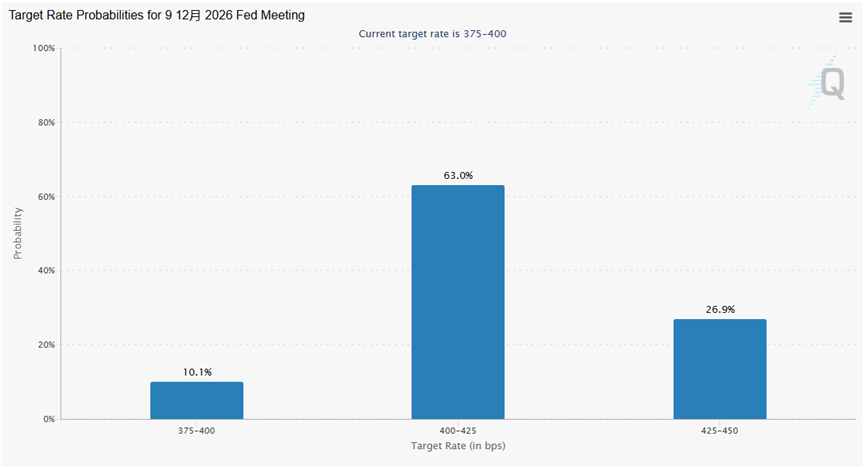
10月14日晚间公布的9月CPI同比上涨3.7%,高于市场预期的3.6%,也高于8月的3.4%;核心CPI同比2.6%,环比0.3%,同样高于市场预期。数据一出,芝商所FedWatch工具显示,交易员对美联储10月(10月27—28日会议)加息25个基点的押注概率从前期的约20%升至31.6,维持利率不变的概率降至68.4%;12月加息概率则接近90%。
图:芝商所FedWatch工具:10月会议
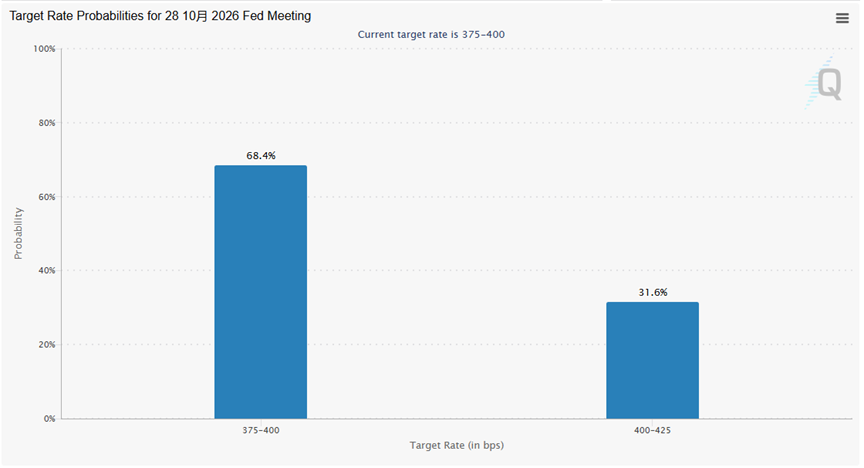
图:芝商所FedWatch工具:12月会议
此前,疲软的9月非农(仅新增2.9万人,远低于预期的9万)一度把10月加息概率打到20%以下。如今通胀再度超预期,叠加美联储官员频频释放“今年可能再加息一次”的信号,对债市而言,这意味着紧缩预期与”高利率更久”的定价难以快速消退。
股债”顶牛”:纳指新高的另一面
更戏剧化的一幕发生在股市。就在10年期收益率站上5.3%的同时,10月5日纳斯达克指数创下收盘新高,10月6日标普500首次突破7800点关口、连续刷新历史纪录。市场罕见地出现“股债齐飞”。
但这道裂缝已经显现:标普500平均股息率仅1.07%,而10年期收益率超过5.25%,股债利差倒挂超过400个基点,近98%的成分股分红落后于无风险现金;韩国KOSPI在10月14日暴跌5.5%,存储芯片股重挫,全球科技股已现松动。这种“高利率+高估值”的组合能否持续,是当前市场最大的分歧点。从理论上讲,无风险利率上行会直接抬升股票估值的贴现率,尤其对久期最长的成长股构成压制。但AI资本开支浪潮带来的盈利预期上修,暂时对冲了贴现率上升的负面影响。
居高不下,影响几何
高收益率的影响已经外溢。美国30年期固定抵押贷款平均利率升至7.4%(2023年以来最高),垃圾级企业借贷成本升至17%(2020年5月以来最高);全球主权债市场共振——英国30年期收益率历史首次突破6%,法国10年期逼近5%,日本10年期也创下30年新高。IMF资本市场部门则直言,债券收益率急升比AI市场回调“更直接、更紧迫”。
图:机构分歧,数据来源:彭博、公开机构研报
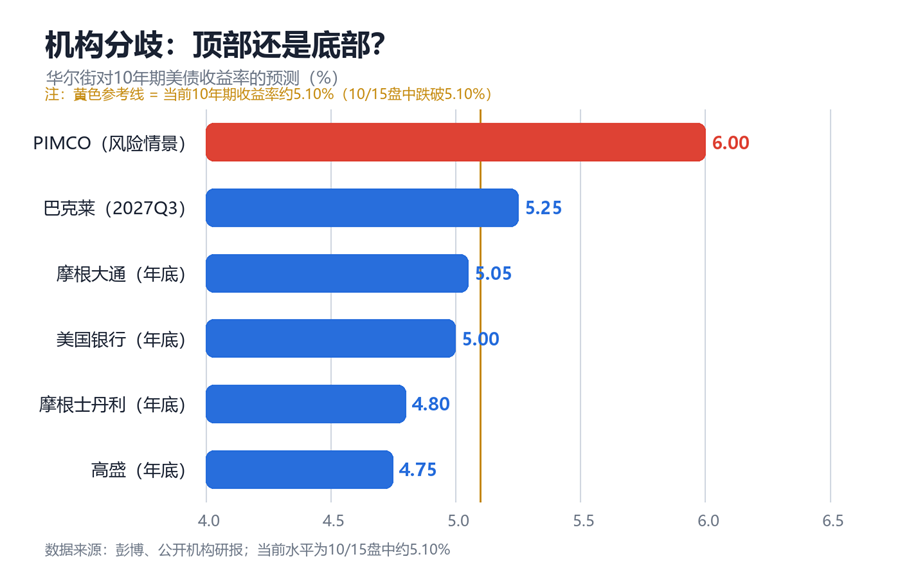
5.3%的收益率背后,是通胀粘性、财政赤字与AI资本开支三股力量的共振;它的去向,取决于10月议息会议、12月点阵图与即将到来的财报季。对于投资者而言,合理运用利率衍生工具管理风险、把握高收益率环境下的配置机遇,将是应对不确定性的关键。
