

美国9月非农就业数据远低于市场预期,美联储10月加息预期降温。不过,美元与美债收益率并未顺势下行,货币条件实质性收紧,对大宗商品价格构成压力。
非农数据低于预期
美国劳工统计局10月2日公布的数据显示,美国9月非农就业人口增加2.9万,远低于预期的8.4万至9万;失业率由4.1%升至4.2%;平均时薪环比增长0.1%,同比增长3.0%。另外,美国7月新增非农就业人口由2.1万下修至-1.0万,8月新增非农就业人口由16.2万下修至13.3万,合计下修6万人,就业韧性被系统性高估。
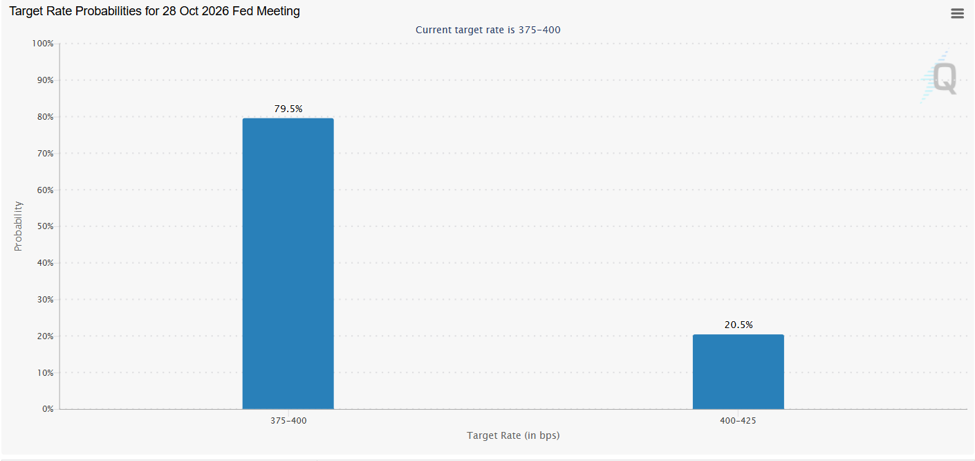
据芝商所FedWatch工具,美联储10月议息会议维持利率不变的概率由一周前的35.8%升至79.5%,加息25个基点的概率降至20.5%。不过,加息周期并未被判定结束,市场仍以12月再加息25个基点为基准情景。美联储9月已加息25个基点,并上调2026年核心PCE预测至3.4%。
图1:美联储10月28日目标利率预期概率(截至2026年10月7日)
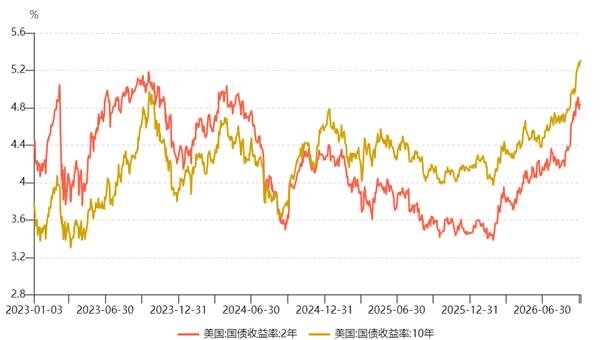
美债收益率的表现值得关注。10年期美债收益率在非农数据公布后一度下行至5.18%,随后反转收于5.25%—5.28%。10月6日,10年期美债收益率升至5.3%以上,30年期美债收益率升至5.673%。
对大宗商品而言,加息预期回落令金融条件趋于宽松,高企的实际利率则抬升持有黄金与库存铜的成本。
图2:美国2年期和10年期国债收益率
大宗商品表现分化
国庆节假期期间,COMEX黄金和COMEX铜窄幅震荡,WTI原油期货冲高回落。
黄金:美债收益率上升与央行购金需求并存
黄金市场方面,金价的压制因素清晰。美元指数升至102上方,10年期美债收益率上升,持有无息资产的机会成本抬升。与此同时,金价的底部同样扎实。世界黄金协会公布的数据显示,2026年二季度全球央行净购金289吨,同比增长62%。45%的受访央行表示未来计划继续增持黄金。
铜:关税预期演变与矿端供给约束
铜市场方面,9月28日的精炼铜关税决策窗口已过,美国政策未宣布决定,COMEX铜期货与LME铜期货的价差由7月份约420美元/吨收窄至目前的120—150美元/吨。目前COMEX铜库存约78万短吨,较一年前的约29万短吨大幅增加。美国持有全球约65%的铜显性库存,若美国最终不对精炼铜加征关税,需谨防库存回流非美市场。
从供应端看,依旧紧张。10月1日,智利Escondida铜矿工会否决薪酬方案并授权罢工。智利8月铜产量同比下降12.8%。中国铜精矿现货加工费处于负值区间(-224美元/吨)。国际铜研究组织预测,2026年全球精炼铜缺口约为15万吨。
原油:产油国政策、战略储备释放与地缘因素交织
原油市场方面,10月4日,沙特、俄罗斯等7个OPEC+产油国决定11月继续维持产量不变。为缓解能源市场压力,七国集团于10月2日表示,将通过国际能源署(EIA)在4个月内释放1亿桶战略石油储备,其中最初20天内将集中释放大量柴油储备。目前市场对本次释放量中包含此前已宣布但尚未交付份额的具体比例仍保持关注。
现货定价与运输成本方面,沙特阿美将11月销往亚洲的阿拉伯轻质原油官方售价(OSP)下调至较阿曼/迪拜均价贴水5美元/桶,为2020年6月以来最大折价,该调整主要用于弥补亚洲买家近期增加的运费成本。
此外,地缘环境对原油运输构成持续扰动。9月底以来,霍尔木兹海峡报告多起船只遭袭事件。9月24日,中东至东亚航线的超大型油轮(VLCC)日租金升至123万美元。Kpler数据显示,截至9月30日,海湾地区原油出口七日移动均值升至1830万桶/日,基本恢复至此前水平。供需调节与地缘因素共同构成了当前原油市场演变的核心背景。
后市展望
国庆节后,影响大宗商品市场的演变主要受三个关键变量的驱动:美国通胀数据(10月14日发布的9月CPI)、10月28日美联储利率决议以及中东地缘局势的后续发展。
● 通胀数据与实际利率:若美国9月CPI数据高于预期,市场对实际利率抬升的定价可能进一步强化,进而对黄金等无息资产的持有成本形成传导影响。
● 货币政策路径:美联储在第四季度的政策走向是市场关注的焦点之一。若政策倾向偏紧,美元与美债收益率的走势可能对金融属性较强的黄金和精炼铜估值形成一定压制。
● 地缘环境与供给溢价:中东局势的后续演变将持续对原油市场的地缘溢价产生影响。若相关海运枢纽通航顺畅度提升或对话机制取得进展,市场风险溢价或出现重新评估;反之,若供给端受扰动隐患增加,地缘因素对原油价格体系的支撑将持续存在。
