

美联储时隔三年再次开启加息,将联邦基金利率目标区间上调25个基点至3.75%–4.00%。点阵图同时释放偏鹰信号,多数官员预计年内可能仍有加息空间。
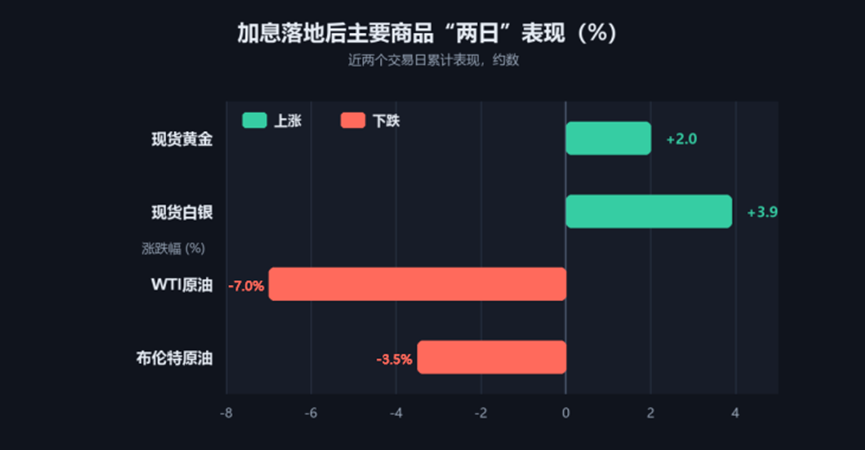
对大宗商品而言,问题不在于”25个基点”,而在于紧缩周期是否重启。决议公布后,市场就出现了明显的走势分化:黄金V型反弹,油价延续回落,铜则在高位顽强企稳。这背后的逻辑,值得从多个角度拆解。
图:加息落地后主要商品“两日”表现
黄金:为什么”加息利空”这次失效了
传统公式里,”加息=金价跌”之所以成立,是因为利率上行抬高实际利率与持有无息资产的成本。这次加息前,市场已提前计价并导致金价回调。决议公布瞬间,现货黄金一度下探至4234美元附近,创8月7日以来新低。
图:现货黄金:加息“过山车”路径
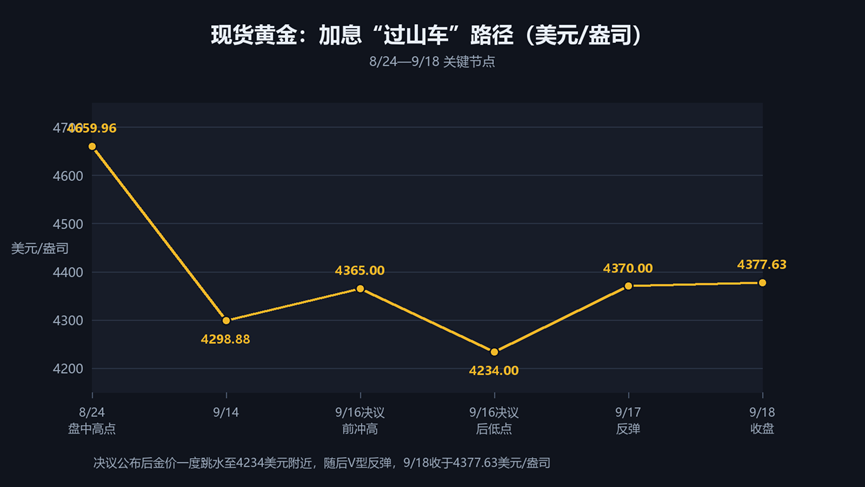
但金价随后迅速止跌反弹,重新站上4300美元关口,原因主要有:
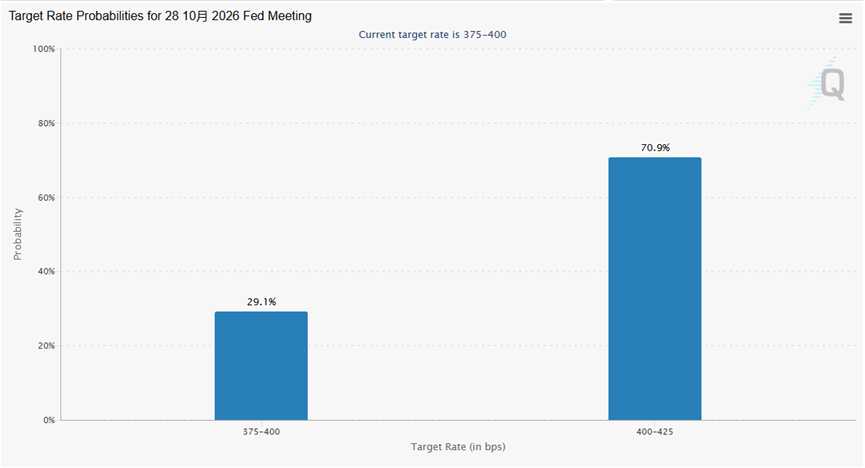
● 利空出尽。据芝商所FedWatch工具显示,议息前市场对加息25个基点的定价概率已高达92.4%,”加息的预期”早已被计入价格。且本次加息后,10月维持3.75%—4.00%不变的概率为29.1%,加息25个基点至4.00%—4.25%的概率为70.9%。
图:芝商所FedWatch工具
● 买盘结构变了。本轮黄金牛市的核心驱动不是交易盘,而是央行购金与美元信用担忧。中国央行实现连续多月增持黄金。全球财政赤字扩张背景下,黄金对冲”信用风险”的属性被重新定价。
原油:地缘溢价回吐,基本面”天花板”显现
与黄金的”V型”不同,油价走出的是单边回落。在加息后,WTI原油一度跌破95美元/桶。驱动油价下行的,是”供给担忧缓和+需求预期走弱”的组合:
● 供给端,中东地缘局势边际降温,沙特输油管道修复加快,市场此前计价的地缘风险溢价开始回吐;
● 需求端,高利率环境对实体经济的消费能力形成边际压制,OPEC已连续第四个月下调2026年全球原油需求增长预期。
虽然原油通过运输与烯烃等化工产业链向下游传递成本,但缺乏需求端的强力支撑,油价上方空间受限。
有色金属:“算力金属”扛大旗,利空出尽是利好
以铜为代表的工业金属展现了极强的价格韧性。此前受白宫关税政策不确定性与加息预期的双重扰动,铜价一度出现回调。但加息真正落地后,最大的宏观不确定性解除,铜价反而企稳回升,价格迅速回归基本面驱动:
● 原料端极其紧缺:进口铜精矿加工费TC已跌至-210美元/吨的历史低位,冶炼厂检修增多;
● 需求端刚需支撑:国内交易所库存偏薄,保税溢价与现货升水走强。AI数据中心、电网改造与新能源汽车等领域对铜、铝、锡等“算力与绿色金属”的刚性需求持续释放,为价格提供了坚实支撑。
农产品:不看美联储脸色,看天吃饭
农产品可能是四大板块里对美联储最不敏感的品种。核心逻辑很简单:农产品的定价锚是气象条件和全球供应链,不是利率。
此前厄尔尼诺现象引发了市场对南美大豆及东南亚经济作物产量的担忧,但实际冲击仍处于观察阶段。芝加哥小麦期货在加息当周小幅上涨0.6%至7.30美元/蒲式耳,玉米上涨0.9%至5.35美元/蒲式耳。
不过,强势美元确实让美国农产品对海外买家更贵了。有分析指出,加息强化年内政策紧缩预期后美元指数走强,CBOT农产品一度全线承压。但总体来看,农产品的宏观敏感度远低于金属和能源,后续关注重点还是主产区天气变化、库销比指标以及俄乌黑海粮食走廊的谈判进展。
多空交织下的配置视角
加息落锤,商品分道。贵金属看信用,能化看地缘与需求,工业金属看供需与TC,农产品看天气。对投资者而言,就要用低门槛的工具管理波动,用基本面的框架筛选品种。
