

美国农业部(USDA)11月供需报告将于北京时间11月11日凌晨1时发布。本次报告市场关注焦点集中在美豆单产修正与出口需求调整两方面。
当前,美豆新作收获临近收尾,单产大幅调整的概率较低,出口预估存在上调潜力。南美大豆播种整体推进顺畅,后续天气扰动对盘面的影响将持续抬升。国内近月大豆、豆粕供给充裕,短期成本驱动偏弱,价格或延续震荡格局。
美豆单产无大戏,出口仍有调升预期
10月份USDA将2026/2027年度美豆单产上调0.3蒲式耳/英亩,至53.1蒲式耳/英亩,产量上调至45.62亿蒲式耳,收获面积维持8590万英亩,美豆增产概率进一步确认。
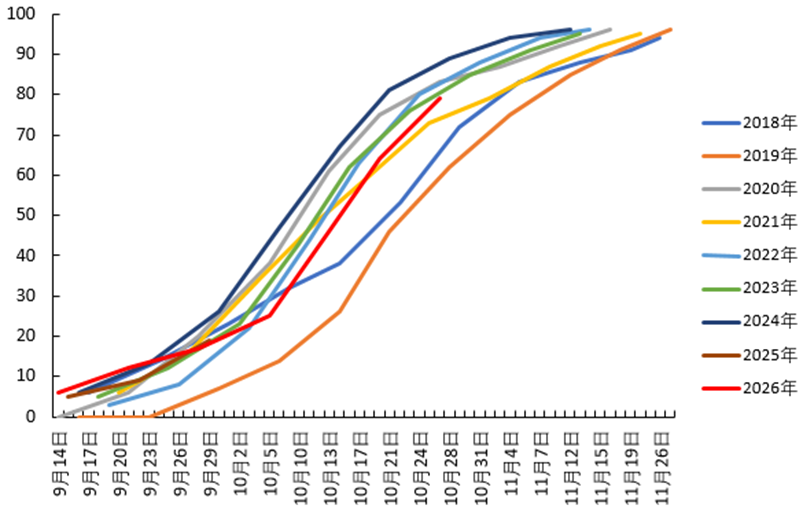
截至10月25日,美豆收获进度为79%,高于前一周的64%及五年均值77%。多数主产区收割工作基本落地,天气对总产量的扰动消退,11月单产大概率仅依托实收数据小幅修正,大幅调整空间预计有限。
图1:美豆收获进度
数据来源:美国农业部(USDA)
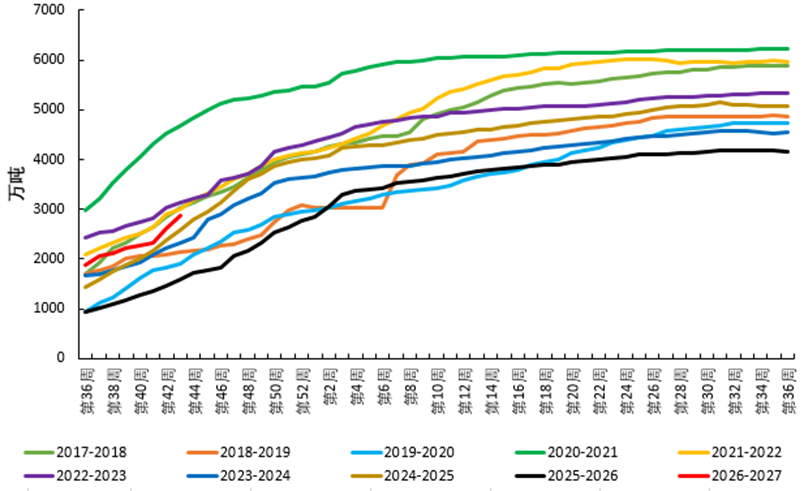
需求方面,截至10月22日,2026/2027年度美豆累计出口加未装船量合计2877.8万吨,约占USDA年度出口预估的62.4%。其中累计对华销售1507.4万吨,整体销售节奏仍然较快。
图2:美豆累计出口及未装船量
数据来源:美国农业部(USDA)
自7月份中国开启美豆采购以来,USDA已连续三次上调美豆年度出口预估,至16.95亿蒲式耳(折合4613万吨)。
虽然美豆10%进口关税暂未调整,但10月下旬中国买船订单持续落地、美豆出口周度数据表现良好,11月报告出口预估仍具备上调空间。
整体来看,美豆供给端预计调整有限,需求变化更值得关注。若单产调整有限而出口上调,美豆期末库存及库消比仍有收紧空间。后续关注报告调整情况及中国采购的持续性。
南美播种开局顺,天气影响逐步升温
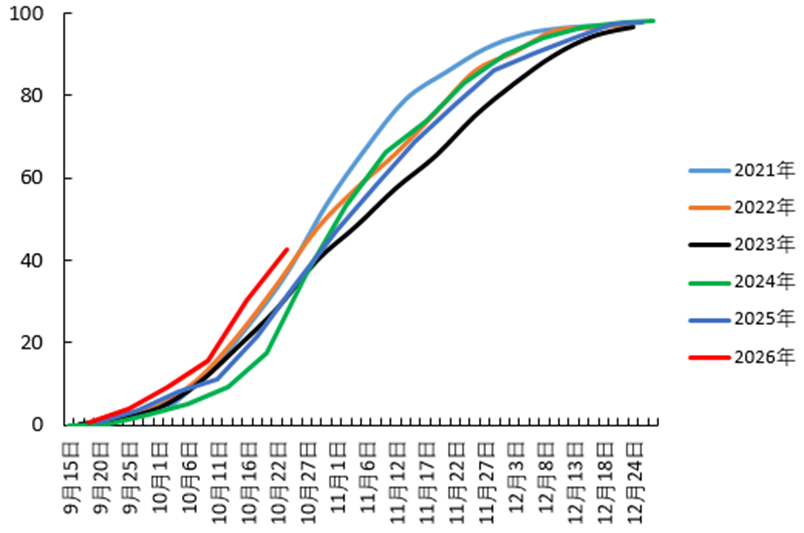
南美新作大豆播种正在推进,巴西开局较为顺利。据巴西国家商品供应公司(CONAB)统计,截至10月22日,2026/2027年度巴西大豆播种进度达到42.8%,去年同期为34%。
图3:巴西大豆播种进度
数据来源:巴西农业部(CONAB)
近期降雨及田间作业窗口改善,推动巴西大豆播种提速,当前整体进度顺利,天气端无明显风险。
对于11月USDA报告,预计巴西、阿根廷大豆产量仍以维持前期预估为主,但最终丰产兑现与否,仍要看实际种植面积和生长期天气演变。
进入11月,南美天气对大豆价格的影响将逐步上升。在今年强厄尔尼诺背景下,南美产区“南涝北旱”的预期将持续干扰市场情绪。
巴西中西部重点关注降水稳定性,警惕高温、阶段性干旱抑制出苗及苗期长势,南部防范持续降雨、光照不足、土壤过湿拖累播种进程;阿根廷关注土壤墒情变化与播种推进节奏。
目前南美大豆作物仍以播种和苗期为主,是否形成减产将取决于后续异常天气的持续时间及大豆关键生长期的表现。
国内近月供应足,关注成本支撑力度
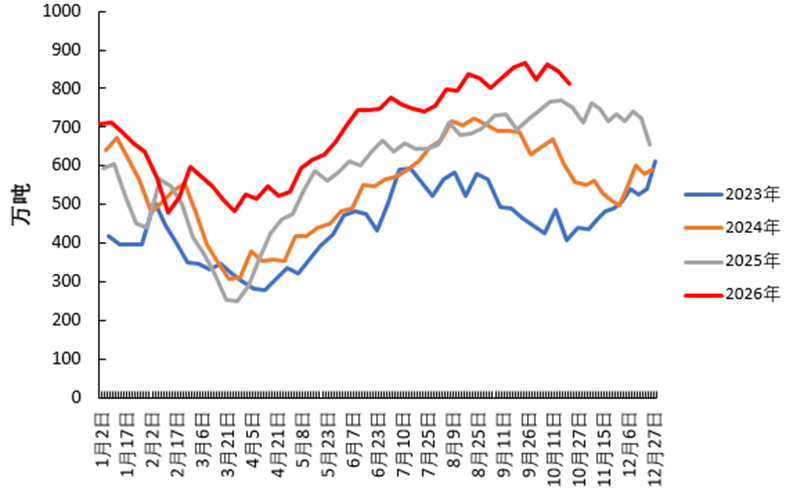
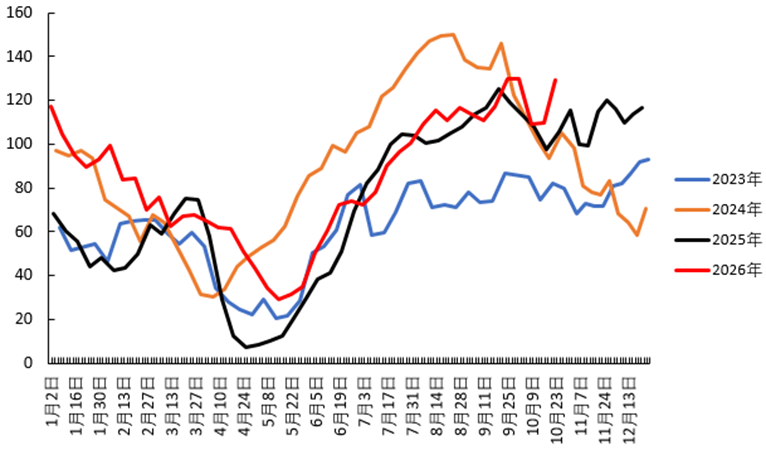
机构监测数据显示,截至10月23日,全国主要油厂大豆库存813.3万吨,周环比下降29万吨,但同比增加62万吨;同期豆粕库存129万吨,周环比增加19.9万吨。
图4:国内主要油厂大豆库存
数据来源:钢联
原料库存虽有回落,但绝对水平仍相对偏高,豆粕再度累库,近月现货及基差仍有压力。在到港保持补充、油厂维持较高开机的情况下,供应压力仍待消化,下游补库能否持续是观察库存拐点的关键。
图5:国内主要油厂豆粕库存
数据来源:钢联
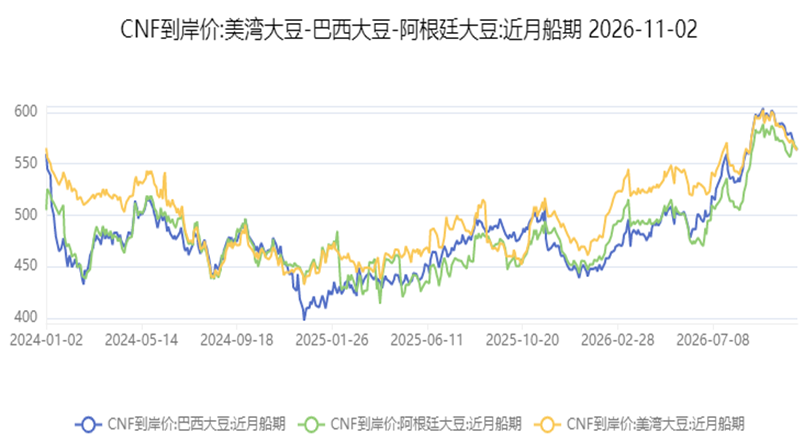
从成本来看,CBOT大豆价格重心抬升,叠加南美旧作升贴水坚挺,国内四季度进口大豆采购成本较前期增加。
展望后市,若美豆出口上调带来基本面收紧,或者南美天气风险发酵,外盘与远月采购成本对连粕的支撑将再度增强。但在高库存约束下,成本利好向现货传导,需要国内供需同步改善。
图6:进口大豆CNF到岸价
数据来源:同花顺
预计11月份国内豆粕将围绕库存压力与成本支撑反复博弈,重点关注USDA报告中出口与库存的联动调整,以及国内大豆到港、压榨和豆粕提货节奏变化。
